
von Oliver Mickler, Mitgründer von Tillhub und Senior Vice President bei Unzer
Selten standen beim Jahreswechsel so viele gesetzliche Änderungen rund um Kasse, Zahlungsverkehr und Kassenbon gleichzeitig zur Debatte wie beim Übergang von 2026 auf 2027. Vier Vorhaben betreffen praktisch jeden Betrieb mit Kundenkontakt: die geplante Kartenzahlungspflicht, die Registrierkassenpflicht, das neue EU-Bargeldlimit und die Reform der Belegausgabe. Wenn ich mir diese vier Vorhaben anschaue, sehe ich vor allem eines: Chancen. Genau aus diesem Antrieb heraus habe ich Tillhub mitgegründet, heute eine Marke der Unzer Group: Kleine und mittlere Betriebe sollen bei der Digitalisierung nicht zurückbleiben, sondern von ihr profitieren.
Kartenzahlungspflicht: Bargeld bleibt, eine digitale Option kommt dazu
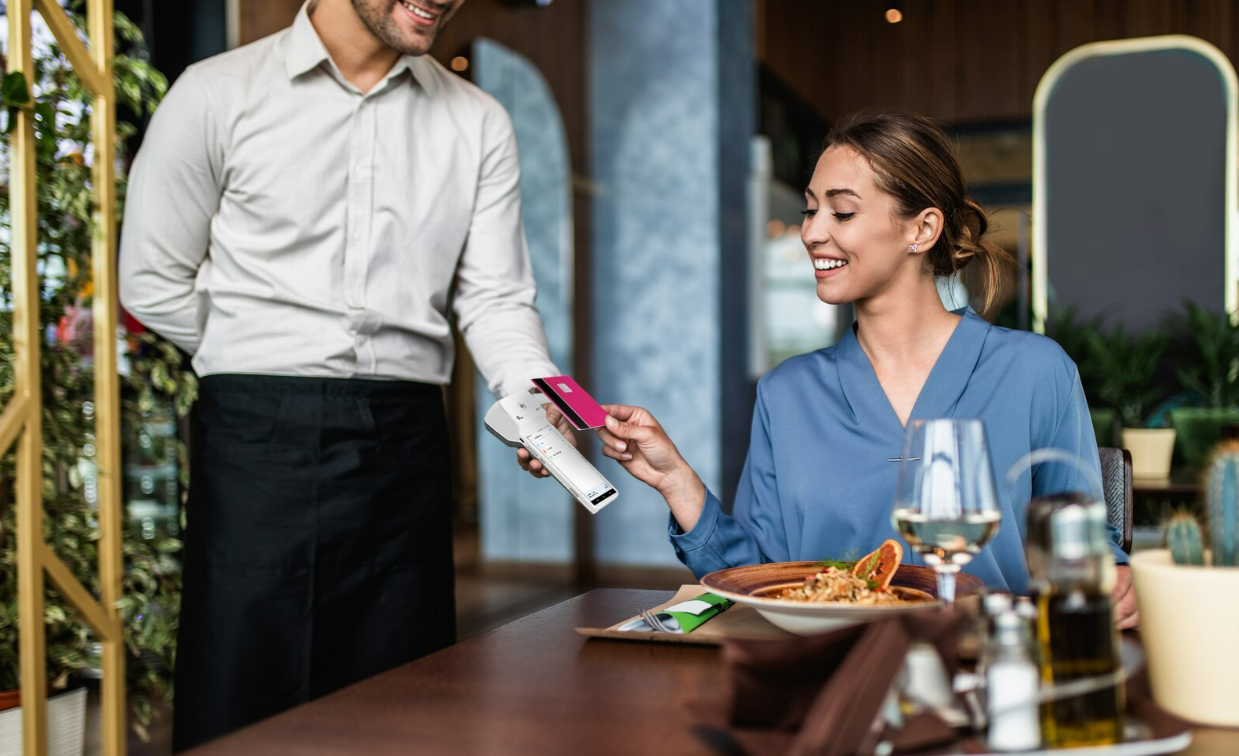
Im September 2026 hat das Bundesfinanzministerium ein Eckpunktepapier zur digitalen Bezahlpflicht vorgelegt. Kabinettsbeschluss und Gesetzentwurf sollen noch 2026 folgen, das Inkrafttreten ist für 2027 vorgesehen. Das Prinzip dahinter lautet „Bargeld plus eins“: Betriebe mit direktem Kundenkontakt sollen künftig neben Bargeld mindestens eine digitale Zahlungsoption anbieten müssen, etwa Girocard, Kreditkarte oder Mobile Payment. Für kleine Betriebe ist vor allem relevant, was nicht kommt: Eine Ausnahme nach Umsatzgröße ist ausdrücklich nicht vorgesehen, ebenso wenig ein Mindestbetrag für Kartenzahlung oder eine Branchenausnahme. Das bislang verbreitete „Karte ab 10 Euro“-Schild an der Theke dürfte damit Geschichte sein. Für mich ist das kein Grund zur Sorge, sondern ein Weckruf: Wer jetzt umstellt, tut es in Ruhe und nicht im Hauruck-Verfahren kurz vor dem Stichtag.
Registrierkassenpflicht ab 2028: Das Jahr 2026 entscheidet
Am 23. September 2026 hat das Bundeskabinett den Gesetzentwurf zur Fortentwicklung der Kassenaufzeichnungen beschlossen. Entscheidend ist bereits das Jahr 2026: Wer in diesem Jahr die maßgeblichen Umsatzgrenzen überschreitet, soll ab dem 1. Januar 2028 eine elektronische Kasse mit zertifizierter technischer Sicherheitseinrichtung (TSE) nutzen müssen. Betriebe, die die Grenzen erstmals 2027 überschreiten, sollen dagegen bis zum 1. Juli 2028 Zeit für die Umstellung haben. Für spätere Jahre gilt grundsätzlich dieselbe Regel: Die Kassenpflicht beginnt zum 1. Juli des Folgejahres. Sinkt der Umsatz wieder, endet die Pflicht erst nach zwei aufeinanderfolgenden Kalenderjahren, in denen die gesetzlichen Voraussetzungen nicht mehr erfüllt sind.
Betriebe, deren Barumsatz unter 12.000 Euro bleibt, sind ausgenommen, auch wenn der Gesamtumsatz höher liegt. Anders als etwa in Österreich zeichnet sich in Deutschland bislang keine Ausnahme für Betriebe mit schlechter Netzabdeckung ab. Mein Rat: Nicht auf den Stichtag warten, sondern die Umstellung als Chance für den eigenen Betrieb begreifen, denn eine TSE-Kasse übernimmt die Aufzeichnung automatisch und schafft schon heute mehr Übersicht für die eigene Buchhaltung und den Steuerberater.
EU-Bargeldlimit ab Juli 2027: Grenzen für große Bartransaktionen
Parallel zu den nationalen Vorhaben greift ab dem 10. Juli 2027 eine neue EU-Verordnung zur Geldwäschebekämpfung. Sie führt ein einheitliches Bargeldlimit von 10.000 Euro pro Transaktion ein, Beträge darüber dürfen nicht mehr vollständig bar bezahlt werden. Schon ab 3.000 Euro Barzahlung greift eine Identitätsprüfung nach dem „Know Your Customer“-Prinzip: Händler müssen persönliche Daten ihrer Kunden erfassen und mindestens fünf Jahre aufbewahren. Betroffen sind vor allem Betriebe mit hochpreisigen Produkten wie Schmuck, E-Bikes oder Fahrzeugen. Überwacht wird die Einhaltung künftig von einer neuen europäischen Aufsichtsbehörde, der AMLA. Auch hier gilt aus meiner Sicht: Je mehr Kunden ohnehin digital zahlen, desto seltener wird die Identitätsprüfung bei Barzahlungen überhaupt zum Thema. Ganz vermeiden lässt sie sich aber nicht, denn Bargeld bleibt erhalten.
Belegausgabe wird digital: Der Papierbon verliert seine Automatik
Im selben Gesetzentwurf wie die Registrierkassenpflicht steckt eine weitere Änderung, die den Kassenalltag direkt betrifft. Seit 2020 muss grundsätzlich jeder Kassiervorgang mit einem Beleg dokumentiert werden, heute meist automatisch auf Papier. Ab dem 1. Januar 2028 soll sich das umdrehen: Der Beleg wird dann standardmäßig elektronisch bereitgestellt, etwa per QR-Code auf dem Kassendisplay, per E-Mail oder im digitalen Kundenkonto. Papier gibt es nur noch auf ausdrücklichen Kundenwunsch. Für mich ist das genau die Art von Bürokratieabbau, die bei den Betrieben auch wirklich ankommt: weniger Bonrollen, weniger Thermopapier im Müll, dafür ein Prozess, der zum heutigen Kundenverhalten passt.
Checkliste für den Jahreswechsel
Die Gesetze sind noch nicht final, aber die Richtung ist klar. Ich sehe darin vor allem eine Einladung an kleine und mittlere Betriebe, jetzt den nächsten Digitalisierungsschritt zu gehen, statt es als lästige Pflichtübung abzutun. Daher statt eines Fazits meine Checkliste. Betriebe sollten sich jetzt nicht von vier parallelen Gesetzesvorhaben verunsichern lassen, sondern gezielt vorgehen:
- Umsatz 2027 realistisch einschätzen (Gesamt- und Barumsatz getrennt betrachten) und bei offener Ladenkasse prüfen, ob eine elektronische Kasse mit TSE nötig wird
- Zahlungsmittel-Mix prüfen: Ist neben Bargeld bereits eine digitale Option vorhanden?
- Belegprozesse frühzeitig digitalisieren, statt erst 2028 umzustellen
- Bei hochpreisigen Produkten: Prozesse für Identitätsprüfung ab 3.000 Euro vorbereiten
- Gesetzgebungsverfahren weiterverfolgen, da Bundestag und Bundesrat den genannten Vorhaben noch zustimmen müssen
Über den Autor
Oliver Mickler ist Senior Vice President Unified Commerce bei Unzer und Experte für die Digitalisierung von Kassen- und Zahlungsprozessen im Mittelstand. Zuvor gründete und leitete er das Technologieunternehmen Tillhub, das heute zur Unzer-Gruppe gehört. Mit seinem cloudbasierten Kassensystem unterstützt Tillhub kleine und mittlere Unternehmen verschiedener Branchen dabei, ihre Geschäftsabläufe zu vereinfachen und effizienter zu gestalten.